Notas Relacionadas
Nacional / CDMX
Diputados aprueban candados fiscales al ISR corporativo y amplían el RESICO para 2027
2026-10-20 21:23:10
128
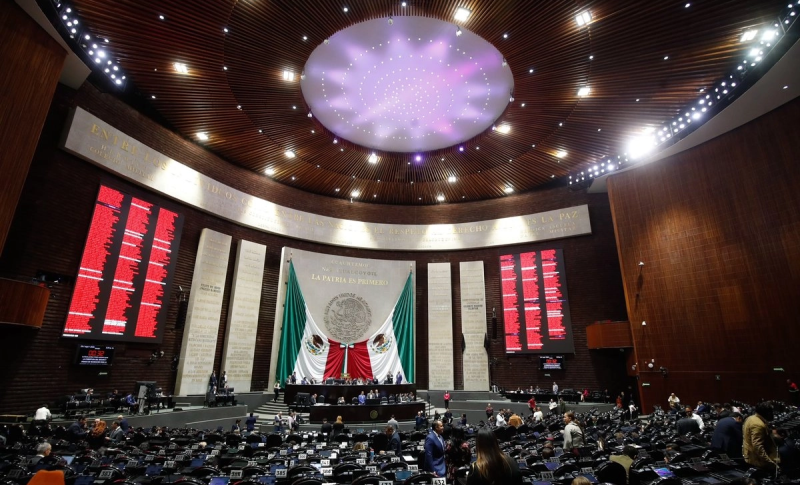
REDACCIÓN IA. En una sesión extendida, la Cámara de Diputados aprobó en lo particular y de manera definitiva el dictamen de reforma a la Ley del Impuesto Sobre la Renta (ISR) por una mayoría de 322 votos a favor y 115 en contra. Según el reporte oficial de la Gaceta Parlamentaria de la Cámara de Diputados, la minuta forma parte del Paquete Económico para el ejercicio fiscal 2027 diseñado por la administración de la presidenta Claudia Sheinbaum, y fue turnada de inmediato al Senado de la República para su revisión y eventual ratificación.
El dictamen aprobado introduce modificaciones estructurales destinadas a robustecer las finanzas públicas mediante el combate a la elusión fiscal en grandes corporativos, mientras abre facilidades administrativas a los pequeños contribuyentes.
Hacienda proyecta recaudación de 140,000 millones de pesosDe acuerdo con las comparecencias y proyecciones de la Secretaría de Hacienda y Crédito Público (SHCP), presentadas ante las comisiones dictaminadoras por el subsecretario de Ingresos, Carlos Lerma, los ajustes tienen como meta recaudar 140,000 millones de pesos adicionales para el próximo año.
Los datos de la dependencia federal revelaron que, de 500,000 empresas registradas en el padrón fiscal, únicamente el 40% pagaban un ISR real debido a vacíos legales y al abuso en la deducción de intereses y amortización de pérdidas. Ante esto, el bloque legislativo oficialista (Morena, PT y PVEM) defendió que la reforma dota de equidad al sistema tributario al obligar a las corporaciones con mayores ingresos a cumplir con sus obligaciones sin afectar a la población general.
Por su parte, los partidos de oposición (PAN, PRI y Movimiento Ciudadano) argumentaron en la tribuna de San Lázaro que las restricciones fiscales restarán liquidez a los sectores productivos, castigarán la reinversión y restarán competitividad internacional a México, al forzar a las empresas a pagar impuestos sobre utilidades que en la práctica están mermadas por deudas legítimas.
Restricciones severas a grandes corporativos y deudas
Con base en el texto final del dictamen aprobado por los legisladores, se establecieron tres golpes fiscales directos a las empresas de mayor tamaño en el país. En primer lugar, se fijó un límite a las deducciones corporativas: aquellas empresas que registren ingresos acumulables superiores a los 50 millones de pesos no podrán deducir más del 96.67% de sus ingresos si rebasan los umbrales determinados por el Servicio de Administración Tributaria (SAT).
Asimismo, las reglas para la amortización de pérdidas fiscales sufrieron un cambio drástico. La legislación previa permitía a las empresas diluir el 100% de sus pérdidas de ejercicios anteriores contra sus utilidades actuales; con la nueva reforma, esta capacidad queda topada a un máximo del 50% de la utilidad fiscal de cada año. Como contrapeso, el dictamen extendió el plazo legal para poder aplicar dichas pérdidas de 10 a 20 años, lo que obligará a las firmas con baches financieros a pagar ISR de forma inmediata.
Adicionalmente, se redujo el margen para deducir los intereses netos derivados de créditos y financiamientos corporativos, pasando de un límite del 30% al 20% de la utilidad fiscal, encareciendo directamente el costo del financiamiento empresarial.
Alivio para PyMEs y reglas fijas para plataformas digitales
En contraste con las restricciones a las grandes corporaciones, la reforma aprobada por los diputados amplió los beneficios del Régimen Simplificado de Confianza (RESICO), una medida que busca incentivar la formalidad. El dictamen detalla que el tope de ingresos anuales permitidos para que las personas físicas tributen bajo este esquema de tasas bajas se eleva de 3.5 a 5 millones de pesos. Para las personas morales (micro y pequeñas empresas), el umbral máximo de facturación anual se incrementó de 35 a 50 millones de pesos, permitiéndoles simplificar su contabilidad.
Finalmente, el documento aprobado regula de forma definitiva la retención del ISR para quienes operan a través de plataformas digitales de transporte, comercio electrónico y hospedaje (como Uber, DiD, Rappi o Airbnb). Los legisladores fijaron tasas de retención definitivas sobre los ingresos brutos: un 2.1% para conductores y repartidores, un 2.5% para comercios y vendedores de e-commerce, y un 4.0% para servicios de hospedaje. Como medida de control fiscal, el dictamen estipula que si el usuario o repartidor no proporciona su RFC, la plataforma tecnológica estará obligada a aplicar una tasa punitiva del 20% de ISR junto al 100% del IVA correspondiente.

Miguel Pérez
Frontera Informativa es un medio independiente, sus colaboradores dependen de su apoyo: https://paypal.me/entomafobia?country.x=MX&locale.x=es_XC
Si tienen comentarios y sugerencias para esta columna, pueden dirigirlos a mis redes sociales:
Facebook: https://www.facebook.com/MikeEnElDivan/
Twitter: https://twitter.com/MikeEnElDivan
Instagram: https://www.instagram.com/mikeeneldivan/?hl=es-la
YouTube: https://www.youtube.com/user/divaneando
Blog: https://ellibrerodemike.blogspot.com/
Correo electrónico: mperez_hernandez@yahoo.com.mx



Bienes Raíces
-
![hPnj5Jkfnr8gjJxgFI09.png]()
Edificio en venta en esquina en Reynosa, Tamaulipas
Reynosa / TamaulipasJunio 20, 20244617 -
![08CnRVHLuynRv8aoCdtS.png]()
Rancho agrícola en venta en Ciudad Gustavo Díaz Ordaz, Tamaulipas
Gustavo Díaz Ordaz / TamaulipasAgosto 18, 20245029 -
![mBTV2wiiH9MJaFvsQMEN.png]()
Amplia casa en renta en zona residencial de gran plusvalia en Reynosa, Tamaulipas
Reynosa / TamaulipasJunio 29, 20244499 -
![oNhzkVcMLXLt9RZ9um8d.jpg]()
Oportunidad: Local comercial en Amplicaión Longoria
Reynosa / TamaulipasMarzo 23, 20235515 -
![RNz5dj4bwTCDrhDdmP2a.jpg]()
Reynosa: Renta casa amueblada en Privada San José
Reynosa / TamaulipasDiciembre 20, 201810499
-
![U5LbRfTsJXItr23GaNv0.png]()
Integración de la GN a Sedena ha impactado en abasto de medicamentos
Octubre 14, 2026438CDMX / Nacional -
![pKHA56nngYGRuaPg4Wjk.png]()
¡Cuarón, Del Toro! Tres días para el Festival Internacional de Cine de Morelia
Octubre 14, 2026437Cine / Espectaculos -
![wmbdOIXQPtWzqGq6TdP2.png]()
Ministra Ríos va por negar amparo contra desplazamiento forzado en México
Octubre 14, 2026410Jurídicas / Nacional -
![JgqRFwarmN2Bt0pIu0mh.png]()
Partido Verde ‘pone a temblar’ a la mayoría calificada de la 4T en el Senado
Octubre 14, 2026395CDMX / Nacional -
![LBtnvmuTgkW17iVk56je.png]()
Planean subir 17.8% cuota del Derecho de No Residente a turistas extranjeros
Octubre 14, 2026376Economía y Finanzas / Ciencía y tecnología -
![0991YiYgk6VyGrAM8FKI.png]()
PrEP y el sexo sin condón: así cambió la forma en que jóvenes calculan el riesgo sexual
Octubre 13, 2026376Salud / Ciencía y tecnología -
![uHTgbIQ5LJntiDnGiP5Y.png]()
Cristiano Ronaldo marcó su gol 981 en un partido retrasado por la amenaza de misiles
Octubre 15, 2026363Futbol / Deportes -
![Af0zFnCbdVeHHaxA62zb.png]()
Desabasto de medicamentos llega al sistema de salud militar de la Sedena
Octubre 14, 2026357CDMX / Nacional -
![DuSSWG7oRKTBYwTMJgEf.png]()
Sheinbaum expone plan de Fernando Cerimedo para intervenir en las elecciones de México
Octubre 14, 2026346CDMX / Nacional -
![4DroijmsQdK2wV2yzZn6.png]()
Senado ratifica por unanimidad a Lydia Antonio de la Garza como embajadora de México en Perú
Octubre 14, 2026336CDMX / Nacional
-
![0h0jn5P9ZfBkDqa1JReh.png]()
UANL reconoce a Antonio Ramos tras ganar el Premio Internacional de Novela Breve Rosario Castellanos
Octubre 20, 202662Novedades Editoriales / Espectaculos -
![w24F85PGOlNOAmXidTLa.png]()
Grupo Gigante nombra a José Antonio Meade presidente de su Consejo de Administración
Octubre 20, 202663Economía y Finanzas / Ciencía y tecnología -
![roGdVXHjGkrIKiXDc7Hy.png]()
Los Tigres del Norte llegan al Tiny Desk con mensaje en defensa de los migrantes
Octubre 20, 202654Musica / Espectaculos -
![niGF17GRHqJArVj4cN8I.png]()
Naim Darrechi: en el centro de la polémica
Octubre 20, 202658Virales / Espectaculos -
![HF93g09BGwEOMyPCyGAk.png]()
México logrará reducir aranceles al acero y autos en semanas o meses, asegura Ebrard
Octubre 20, 202662Economía y Finanzas / Ciencía y tecnología -
![k1q3SPcgO3d0YQwJ7ylR.png]()
Frentes fríos azotan Río Bravo: vientos derriban árbol y provocan cortocircuito
Octubre 20, 2026103Rio Bravo / Tamaulipas -
![KVNejCRDroldW9EwgZiT.png]()
Semar mantiene el cierre de puertos en Tamaulipas y Veracruz ante los estragos del frente frío 2
Octubre 20, 2026121Cuenca del Golfo / Nacional -
![i6WoiYBvPxzdTT51N8vq.png]()
Laura Bozzo, en terapia intensiva tras sufrir choque séptico; reportan que permanece intubada
Octubre 20, 202691Virales / Espectaculos -
![kPtaCp6Mjq4LugqJUJLE.png]()
Usar inteligencia artificial por 10 minutos podría afectar tareas complejas
Octubre 20, 2026109Tecnología / Ciencía y tecnología -
![TwAwpqasCz9t2WxuRaQh.png]()
Sería ilegal dar instrucciones a Corte, dice CSP
Octubre 20, 202694CDMX / Nacional